Domain nettodarlehen.de kaufen?
Wir ziehen mit dem Projekt
nettodarlehen.de um.
Sind Sie am Kauf der Domain
nettodarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettodarlehen.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Nar
Top-Angebote
Produkte zum Begriff Nar:
-
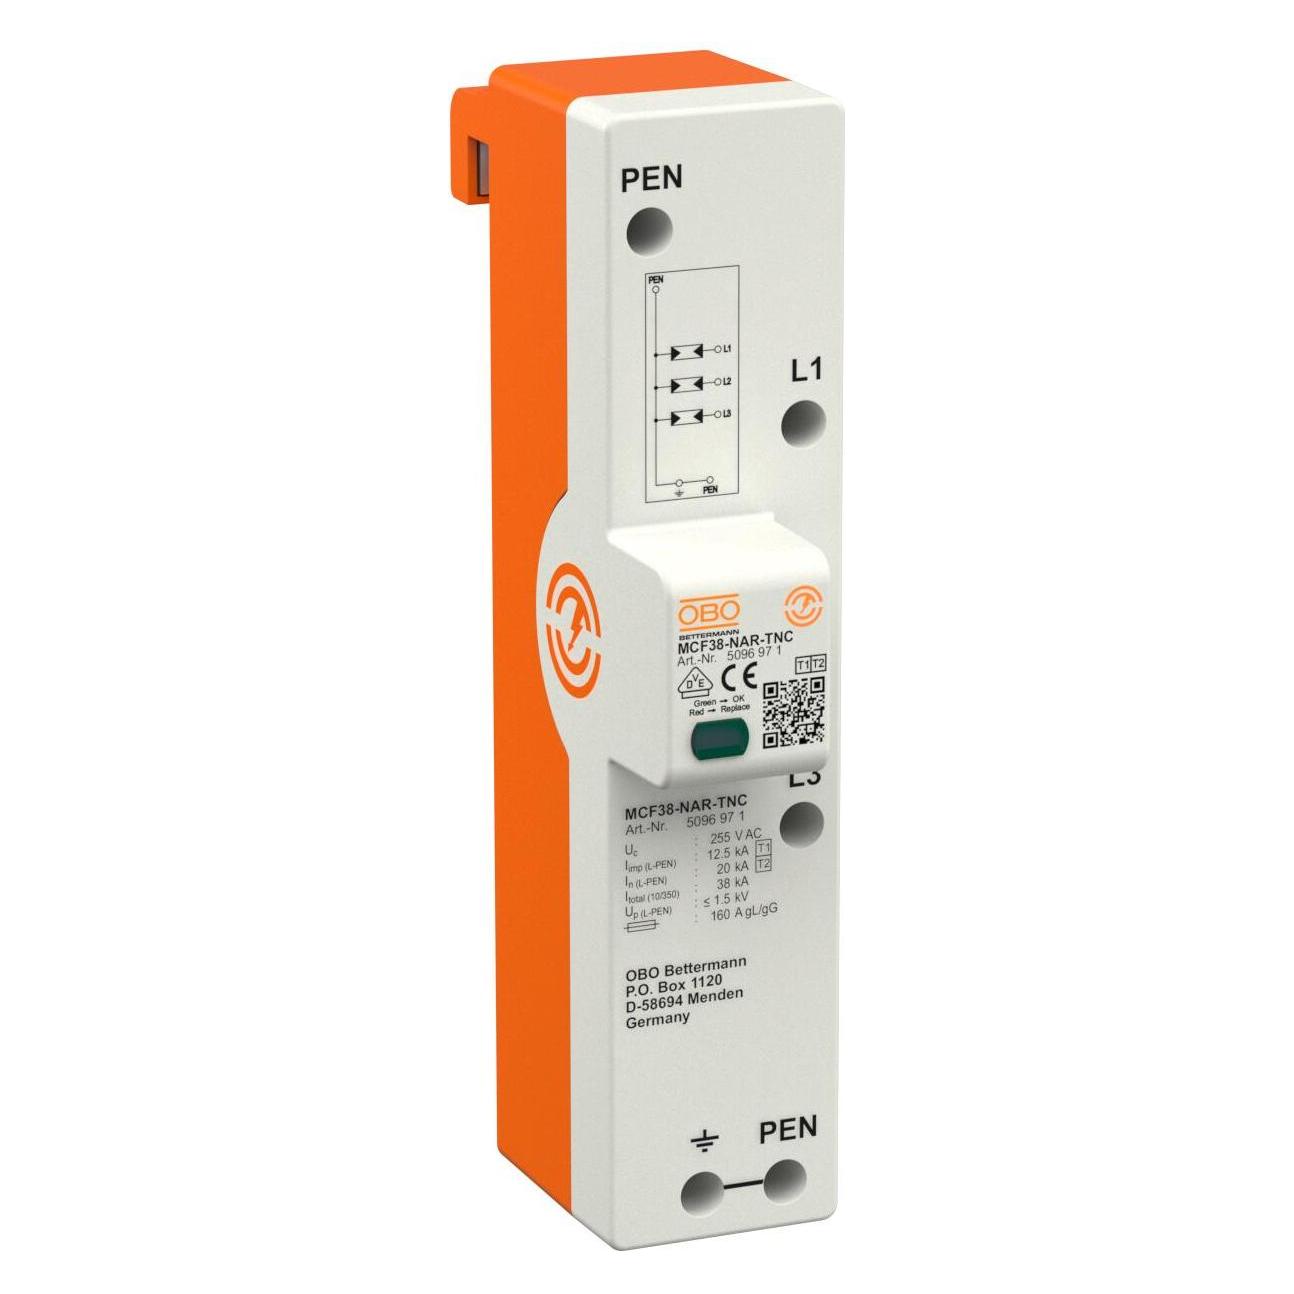
OBO Bettermann, Überspannungsschutz, LightningController Rail MCF38-NAR-TNCDer LightningController Rail MCF38-NAR-TNC von OBO Bettermann ist ein hochentwickelter Überspannungsschutz, der speziell für die Montage auf 40-mm-Sammelschienen in TN-C-Systemen konzipiert wurde. Dieser Kombiableiter der Typen 1 und 2 bietet einen effektiven Schutz für Endgeräte mit einem Schutzpegel von 1,5 kV. Er erfüllt die strengen Anforderungen der VDE 0100-534 und bietet einen Blitzstromableitvermögen von bis zu 38 kA (10/350). Der Controller ist für den Einsatz in Gebäuden mit Blitzschutz oder Freileitungseinspeisung geeignet und gewährleistet eine zuverlässige Funkenstreckenlösung im Vorzählerbereich gemäss der VDE-AR-N 4100. Mit einer maximalen Vorsicherung von 160 A gL/gG und folgestromlöschenden Eigenschaften bis zu 50 kA stellt dieser Überspannungsschutz sicher, dass Ihre elektrischen Systeme optimal geschützt sind. - Blitzstromableitvermögen bis 38 kA (10/350) - Folgestromlöschend bis 50 kA - Maximale Vorsicherung bis 160 A gL/gG - Einhaltung der VDE 0100-534 und VDE-AR-N 4100 - Geeignet für TN-C-Systeme mit Blitzschutzpotentialausgleich.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
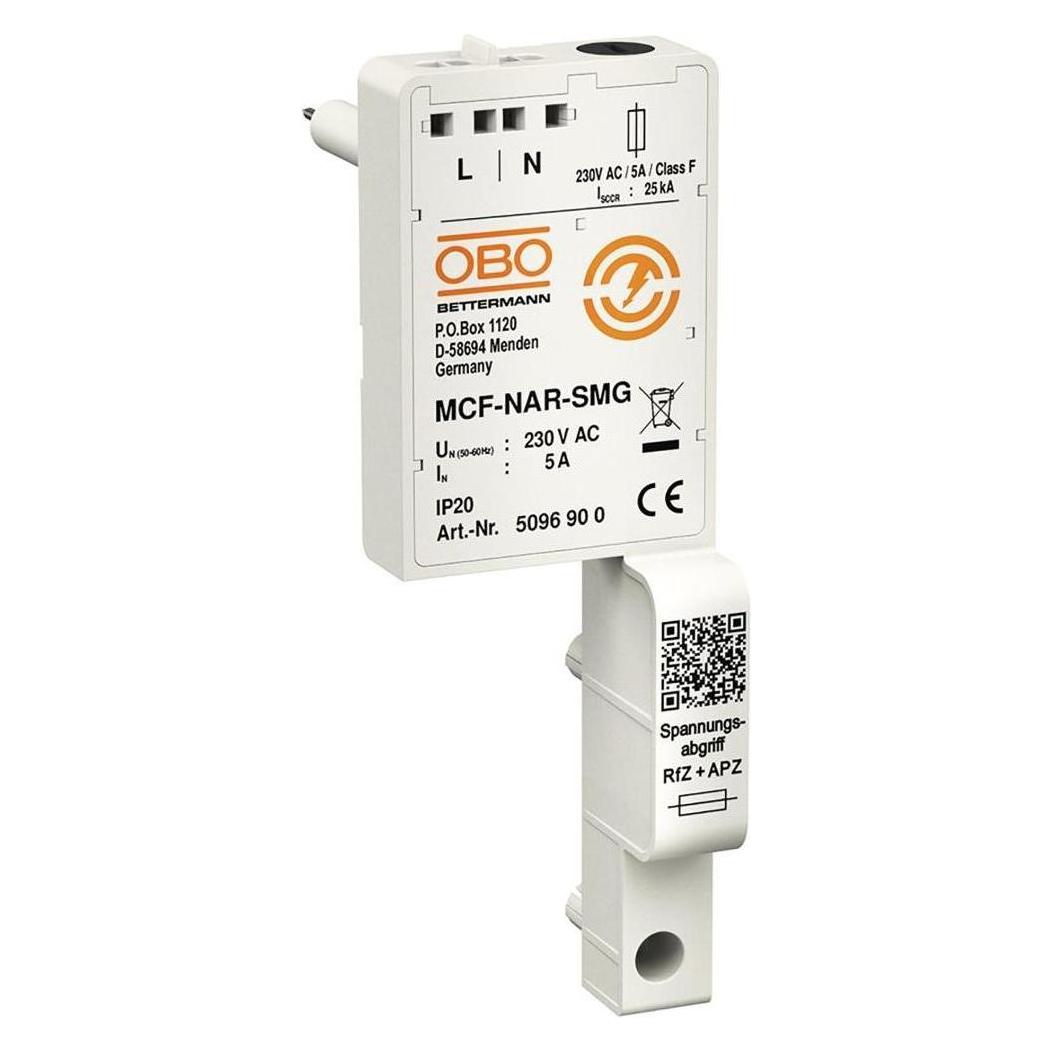
Hager Wandler- und Messschrank 1400x800x205,NAR NH1 FP93W10NFP93W10N | 85371098 Der Hager Wandler- und Messschrank univers N, ohne Wechselplatte, mit APZ, und Direktabgang. Er unterstützt NH1-Sicherungen und bietet eine direkte Abgangsmöglichkeit. Die robuste Bauweise erleichtert die Installation und Wartung.6373,33 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Nar:
-
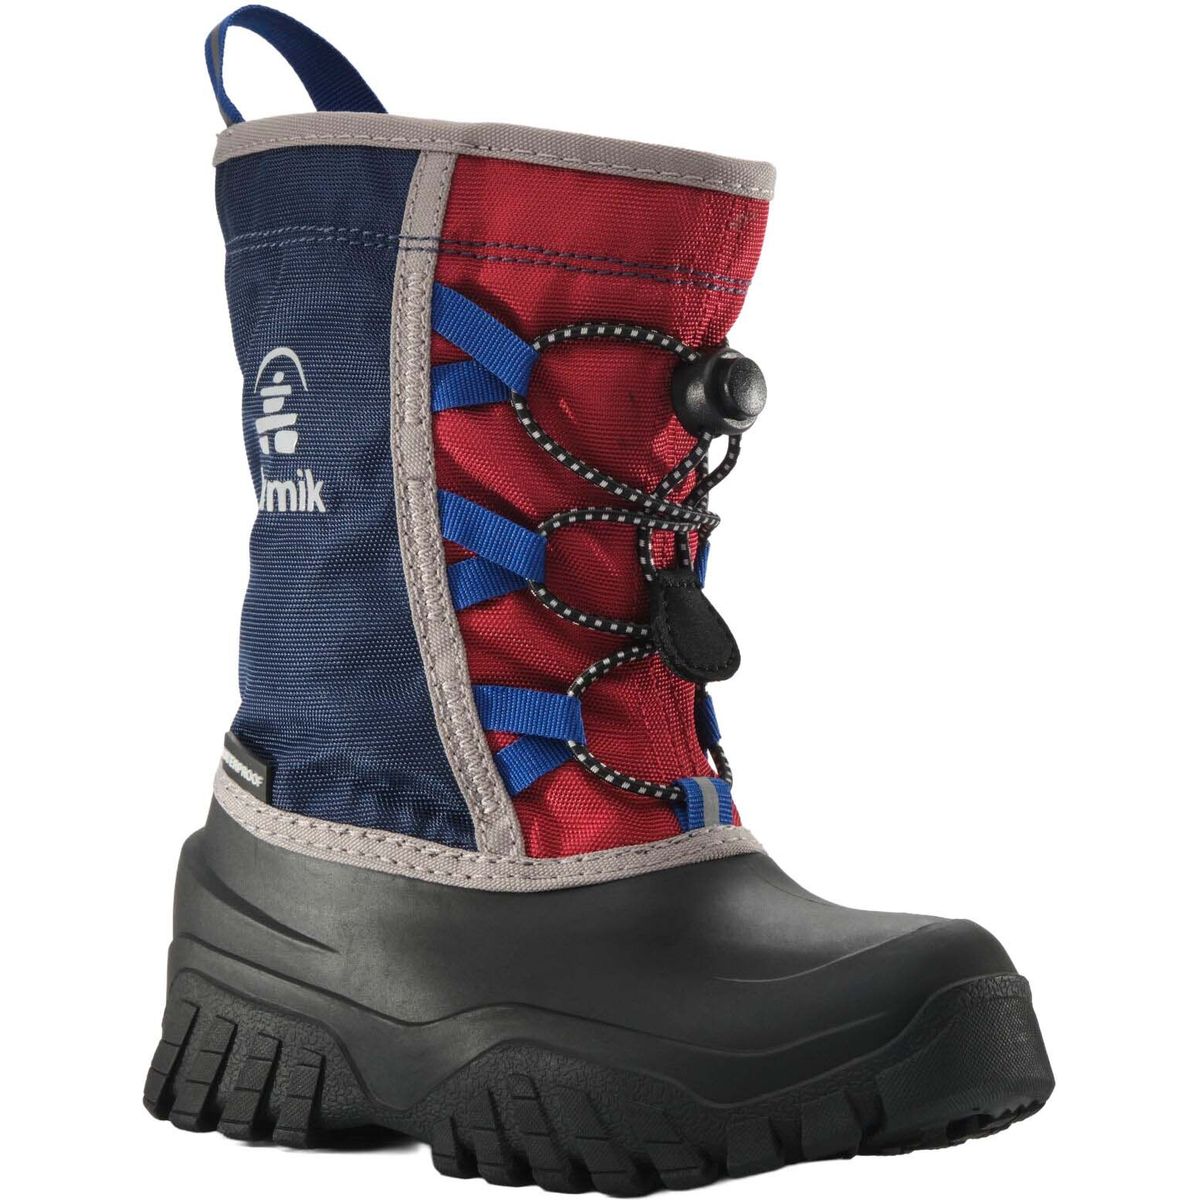
Kamik Freezie navy/red (NAR) 32 NF4152N-NAR-32Die Freezie Winterstiefel für Kinder von Kamik sind die ideale Wahl für kalte Wintertage voller Abenteuer. Diese robusten Stiefel sind speziell für Jungen konzipiert und bieten dank ihres Nylon-Obermaterials eine ausgezeichnete Mischung aus Flexibilität und Haltbarkeit. Egal ob im Schnee, Schneematsch oder auf gefrorenem Boden – diese Stiefel sind bereit für jede Herausforderung. Ein herausragendes Merkmal der Freezie Stiefel ist die „Thermal Guard“-Isolierung, die dafür sorgt, dass die Füße auch bei extrem niedrigen Temperaturen angenehm warm bleiben. Der Temperaturbereich von bis zu –25 °F / –32 °C macht sie zu einem verlässlichen Begleiter, wenn die Luft eisig wird. Die wasserdichte Konstruktion hält die Füße trocken, während die Gummi-Außensohle sicheren Halt auf rutschigen Oberflächen bietet. Der praktische Bungee-Verschluss ermöglicht ein schnelles An- und Ausziehen und sorgt dafür, dass die Stiefel stets gut sitzen. Zudem ist der Innenschuh herausnehmbar, was die Pflege und Reinigung erleichtert und für zusätzlichen Komfort sorgt. Mit einer mittleren Schafthöhe bieten die Stiefel optimalen Schutz und Bewegungsfreiheit für aktive Kinder. Produktdetails Konstruktion: Mid Cut Gemacht für: Kinder Verschluss: Verstellbarer Bungee-Verschluss Obermaterial aus Nylon: Robust, flexibel, bereit für wildes Spielen. „Thermal Guard“-Isolierung: Hält die Wärme, wenn die Luft beißt. Gummi-Außensohle: Sichere Traktion auf Eis und im Schlamm. Bungee-Verschluss: Schnell anziehen, gut sitzen, los geht’s. –25 °F / –32 °C Temperaturbereich: Gemacht für Kälte, die die Luft zum Knacken bringt. Materialien: Außenmaterial: 600D Nylon Futter: Herausnehmbarem Innenschuh, Fleece 6MM THERMAL GUARD Eigenschaften: wasserdicht Innen/Zwischensohle: Nicht angegeben Aussensohle: Gummi58,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Nar
-
OBO Bettermann, Überspannungsschutz, LightningController Rail MCF38-NAR-TNCDer LightningController Rail MCF38-NAR-TNC von OBO Bettermann ist ein hochentwickelter Überspannungsschutz, der speziell für die Montage auf 40-mm-Sammelschienen in TN-C-Systemen konzipiert wurde. Dieser Kombiableiter der Typen 1 und 2 bietet einen effektiven Schutz für Endgeräte mit einem Schutzpegel von 1,5 kV. Er erfüllt die strengen Anforderungen der VDE 0100-534 und bietet einen Blitzstromableitvermögen von bis zu 38 kA (10/350). Der Controller ist für den Einsatz in Gebäuden mit Blitzschutz oder Freileitungseinspeisung geeignet und gewährleistet eine zuverlässige Funkenstreckenlösung im Vorzählerbereich gemäss der VDE-AR-N 4100. Mit einer maximalen Vorsicherung von 160 A gL/gG und folgestromlöschenden Eigenschaften bis zu 50 kA stellt dieser Überspannungsschutz sicher, dass Ihre elektrischen Systeme optimal geschützt sind. - Blitzstromableitvermögen bis 38 kA (10/350) - Folgestromlöschend bis 50 kA - Maximale Vorsicherung bis 160 A gL/gG - Einhaltung der VDE 0100-534 und VDE-AR-N 4100 - Geeignet für TN-C-Systeme mit Blitzschutzpotentialausgleich.258,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Wandler- und Messschrank 1400x800x205,NAR NH1 FP93W10NFP93W10N | 85371098 Der Hager Wandler- und Messschrank univers N, ohne Wechselplatte, mit APZ, und Direktabgang. Er unterstützt NH1-Sicherungen und bietet eine direkte Abgangsmöglichkeit. Die robuste Bauweise erleichtert die Installation und Wartung.6373,33 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
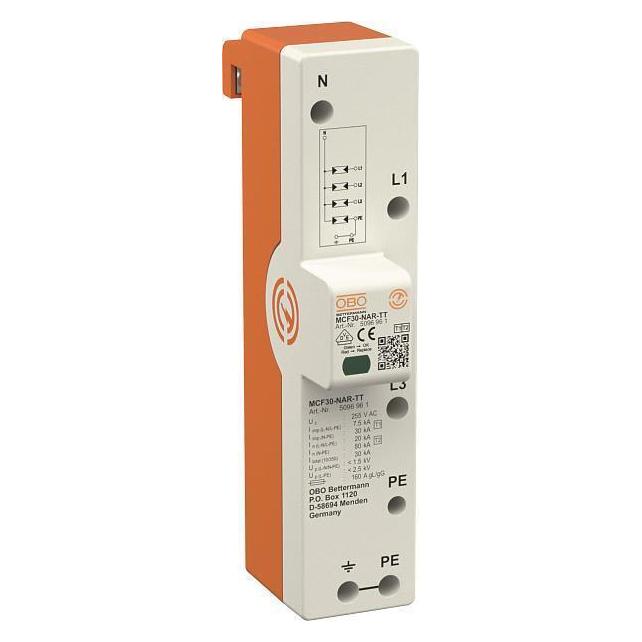
OBO Bettermann 5096950 MCF25-NAR-TNC Kombiableiter 1 St.Der MCF25-NAR Kombiableiter Typ 1+2 zum Blitzschutzpotentialausgleich nach VDE 0185-305 (IEC 62305) eignet sich für den Einsatz im Vorzählerbereich gemäß der VDE-AR-N 4100. Einsatzbereich des MCF25-NAR sind Gebäude mit Freileitungseinspeisung in TN-C-Systemen. Die Montage erfolgt auf 40-mm-Sammelschienen im netzseitigen Anschlussraum. Der Schutzpegel von <=1,5 kV schützt die Endgeräte in der Anlage. Das Blitzstromableitvermögen beträgt 25 kA (10/350) gesamt und 8,5 kA (10/350) pro Pol, folgestromlöschend bis 50 kA mit einer max. Vorsicherung bis 160 A gL/gG.184,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann 5096971 MCF38-NAR-TNC Kombiableiter 1 St.Der MCF38-NAR Kombiableiter Typ 1+2 zum Blitzschutzpotentialausgleich nach VDE 0185-305 (IEC 62305) eignet sich für den Einsatz im Vorzählerbereich gemäß der VDE-AR-N 4100. Einsatzbereich des MCF38-NAR sind Gebäude mit Blitzschutz oder Freileitungseinspeisung in TN-C-Systemen. Die Montage erfolgt auf 40-mm-Sammelschienen im netzseitigen Anschlussraum. Der Schutzpegel von <=1,5 kV schützt die Endgeräte in der Anlage. Das Blitzstromableitvermögen beträgt 38 kA (10/350) gesamt und 12,5 kA (10/350) pro Pol, folgestromlöschend bis 50 kA mit einer max. Vorsicherung bis 160 A gL/gG.455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.