Domain nettodarlehen.de kaufen?
Wir ziehen mit dem Projekt
nettodarlehen.de um.
Sind Sie am Kauf der Domain
nettodarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettodarlehen.de kaufen?
Was ist LowFrost System?
Was ist LowFrost System? Das LowFrost System ist eine Technologie, die in Gefrierschränken verwendet wird, um die Bildung von Frost und Eis zu reduzieren. Im Vergleich zu herkömmlichen Gefrierschränken muss ein Gerät mit LowFrost System seltener abgetaut werden. Dies spart Zeit und Energie, da weniger Eisbildung die Effizienz des Gefrierschranks verbessert. Das System funktioniert, indem die Luftfeuchtigkeit im Inneren des Gefrierschranks reduziert wird, was zu weniger Kondensation und Eisbildung führt. **
Was ist der Unterschied zwischen No Frost und Lowfrost?
No Frost und Lowfrost sind zwei verschiedene Technologien, die in Kühl- und Gefriergeräten verwendet werden, um die Bildung von Eis zu reduzieren. Bei No Frost-Systemen wird die Luftfeuchtigkeit im Gerät kontrolliert, um Eisbildung zu verhindern, während bei Lowfrost-Systemen die Eisbildung zwar reduziert, aber nicht vollständig verhindert wird. Dadurch müssen Lowfrost-Geräte in der Regel seltener abgetaut werden als herkömmliche Geräte, aber öfter als No Frost-Geräte. Der Hauptunterschied liegt also in der Effektivität der Eisreduzierung und dem damit verbundenen Wartungsaufwand. **
Ähnliche Suchbegriffe für LowFrost
Top-Angebote
Produkte zum Begriff LowFrost:

-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **

Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Top-Angebote
Produkte zum Begriff LowFrost:
-
Was ist LowFrost System?
Was ist LowFrost System? Das LowFrost System ist eine Technologie, die in Gefrierschränken verwendet wird, um die Bildung von Frost und Eis zu reduzieren. Im Vergleich zu herkömmlichen Gefrierschränken muss ein Gerät mit LowFrost System seltener abgetaut werden. Dies spart Zeit und Energie, da weniger Eisbildung die Effizienz des Gefrierschranks verbessert. Das System funktioniert, indem die Luftfeuchtigkeit im Inneren des Gefrierschranks reduziert wird, was zu weniger Kondensation und Eisbildung führt. **
-
Was ist der Unterschied zwischen No Frost und Lowfrost?
No Frost und Lowfrost sind zwei verschiedene Technologien, die in Kühl- und Gefriergeräten verwendet werden, um die Bildung von Eis zu reduzieren. Bei No Frost-Systemen wird die Luftfeuchtigkeit im Gerät kontrolliert, um Eisbildung zu verhindern, während bei Lowfrost-Systemen die Eisbildung zwar reduziert, aber nicht vollständig verhindert wird. Dadurch müssen Lowfrost-Geräte in der Regel seltener abgetaut werden als herkömmliche Geräte, aber öfter als No Frost-Geräte. Der Hauptunterschied liegt also in der Effektivität der Eisreduzierung und dem damit verbundenen Wartungsaufwand. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für LowFrost
-
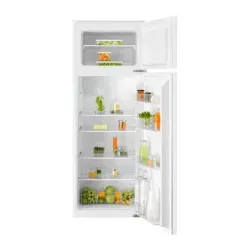
ECG ERB 21530 WE Kühl-Gefrier-Kombination, 115/59l, LowFrostECG Kühl-Gefrier-Kombination ERB 21530 WE – kompakt, praktisch und energieeffizientDie ECG Kühl-Gefrier-Kombination ERB 21530 WE ist die ideale Lösung für Singles, Paare oder kleine Haushalte, die auf Funktionalität und platzsparendes Design Wert legen. Mit ihrem durchdachten Innenraum, dem Schiebetablett im Gefrierfach und dem wechselbaren Türanschlag integriert sich dieses Gerät flexibel in jede Küche. Perfekt geeignet als freistehender Kühlschrank oder in Einbauküchen mit begrenztem Platzangebot.Komfortables Design & AbmessungenDie ERB 21530 WE überzeugt durch kompakte Maße von 150 x 47 x 51 cm (HxBxT) und ein leichtes Handling mit einem Gewicht von 36 kg. Die Kombination bietet einen Gesamt-Nutzinhalt von 115 l (Kühlen) und 59 l (Gefrieren) – ausreichend Stauraum für den Alltag. Der wechselbare Türanschlag sorgt für maximale Flexibilität beim Aufstellort.Praktische Ausstattung & InnenaufteilungFür Ordnung und Übersicht sorgen 3 Abstellflächen, eine verstellbare Höhe der Einlegeböden und eine Gemüseschublade. Das Gefrierfach ist mit 2 Gefrierschubladen ausgestattet und bietet zusätzlich ein Schiebetablett – ideal für das schnelle Verstauen von tiefgekühlten Lebensmitteln. Die Gefrierkapazität von 2,7 kg/24 h gewährleistet zuverlässiges Einfrieren frischer Einkäufe.Energieeffizienz & TechnologieDie Kühl-Gefrier-Kombination ist in der Energieeffizienzklasse E eingestuft und hat einen Jahresverbrauch von 195 kWh/Jahr. Dank der LowFrost-Technologie reduziert sich die Vereisung im Gefrierfach spürbar, was weniger Abtauen und einen geringeren Pflegeaufwand bedeutet. Diese Kombination aus Effizienz und moderner Technik macht das Gerät zu einer wirtschaftlichen Wahl.Vielseitige EinsatzbereicheOb in der Single-Küche, dem Büro, Ferienwohnung oder als Zweitgerät im Hauswirtschaftsraum: Die ERB 21530 WE bietet durch ihre kompakte Bauweise und flexible Anschlagoptionen vielseitige Aufstellmöglichkeiten. Besonders nützlich sind die verstellbaren Ablagen für unterschiedliche Flaschenhöhen sowie das praktische Gefrier-Schiebetablett für schnellen Zugriff. Marke: ECG Modell: ERB 21530 WE Nutzinhalt Kühlen/Gefrieren: 115 l / 59 l Gefrierkapazität: 2,7 kg / 24 h Energieeffizienzklasse: E (195 kWh/Jahr) Besonderheiten: LowFrost, Schiebetablett, wechselbarer Türanschlag Abmessungen: 150 x 47 x 51 cmTipp: Stellen Sie die Regalböden je nach Bedarf flexibel ein und nutzen Sie das Schiebetablett im Gefrierfach für häufig verwendete Produkte – so behalten Sie Ordnung und sparen Zeit beim Zugriff.Sicherheitshinweise: Vor Reinigungsarbeiten das Gerät vom Stromnetz trennen. Keine offen brennbaren Stoffe im Innenraum lagern. Bei Transport in der Horizontalen mindestens 2 Stunden stehen lassen, bevor das Gerät wieder eingeschaltet wird, um Kompressor- und Kühlmittelschäden zu vermeiden.270,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.