Domain nettodarlehen.de kaufen?
Wir ziehen mit dem Projekt
nettodarlehen.de um.
Sind Sie am Kauf der Domain
nettodarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nettodarlehen.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für Aufrechterhaltung
Top-Angebote
Produkte zum Begriff Aufrechterhaltung:
-
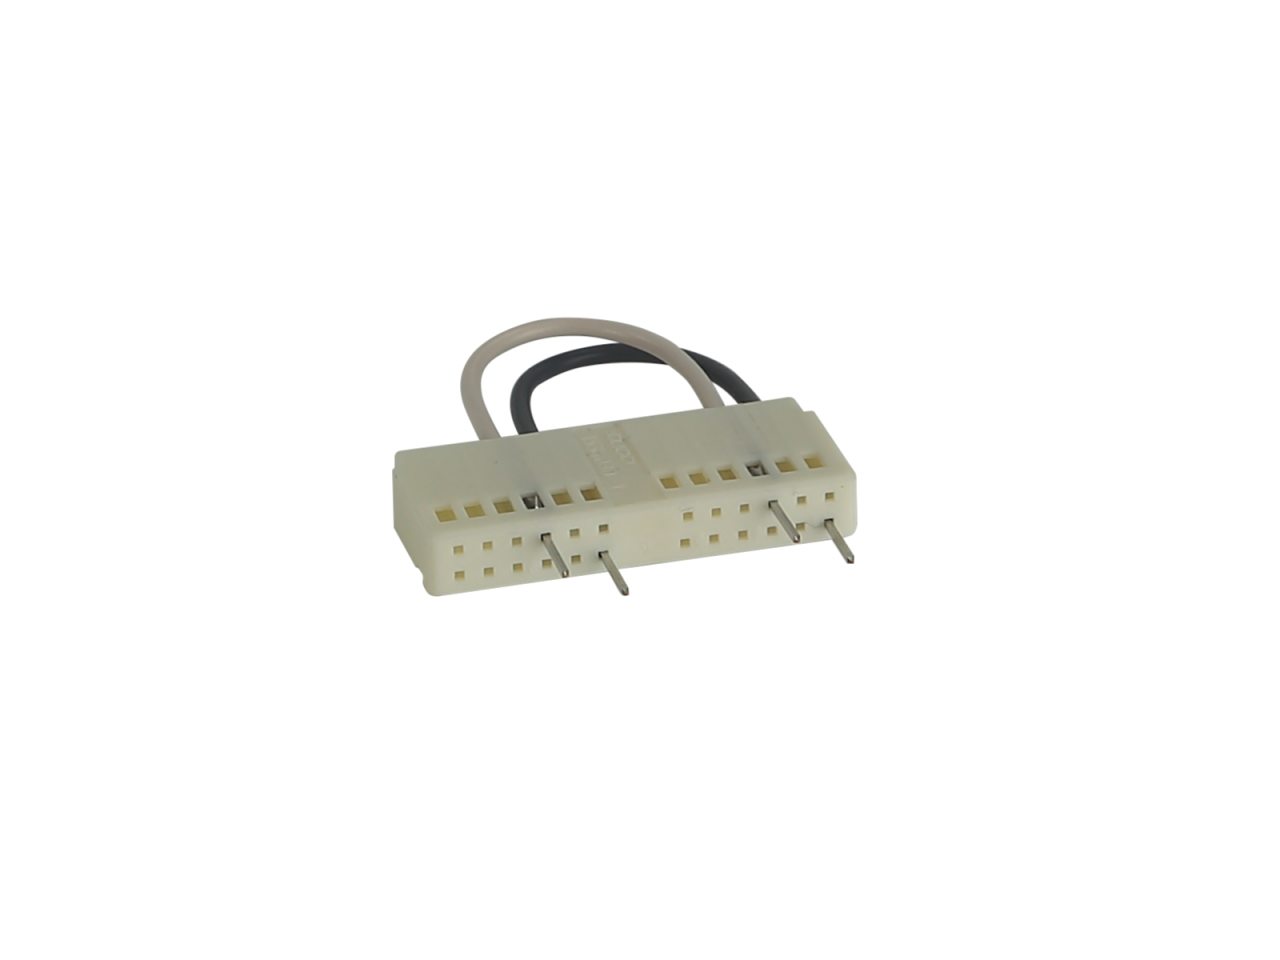
E-Call Aufrechterhaltung MAN/Seat/Skoda/VW 42 Pin QuadlockE-Call Aufrechterhaltung MAN/Seat/Skoda/VW 42 Pin Quadlock, Artnr.: 1424-28, E-Call Funktion Aufrechterhaltung, Für folgende Fahrzeuge geeignet: MAN TGE 2018 - 2021, Seat Alhambra 2018 – 2021, Skoda Fabia III 2018 - 2021, Skoda Kodiak 2018 - 2021, Skoda Octavia III 2018 - 2020, Skoda Superb 2020 - 2021, VW Crafter 2018 – 2021, VW Golf VII 2018 - 2020, VW Golf Sportsvan 2018 – 2020, VW Grand California 2018 - 2021 , VW Polo 2018 - 2021, VW Sharan 2018 - 2021, VW Tiguan 2018 - 2021, VW T6.1 2019 - 2021178,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drei Schritte zur Aufrechterhaltung der Betriebsfähigkeit, Fachbücher von Saul Midler, Frank HerdmannDas Auftreten von Fehlern kann man auch bei bester Planung und grösster Sorgfalt nicht völlig ausschliessen. Wie man sich jedoch dafür wappnet und ob es gelingt, das Unternehmen auch beim Eintritt eines Notfalls optimal am Laufen zu halten, kann man steuern und damit die Risiken im Schadensfall minimieren. Der Schlüssel dazu ist ein funktionierendes Business Continuity Management (BCM). Die Aufgaben des BCM sind Prävention und Mechanismen der Wiederherstellung sowie das Gewährleisten der Fortführung des Betriebs im Krisenfall. Strukturiert dargestellt sind die Anforderungen an ein solches Risikomanagement in der Norm DIN EN ISO 22301. Sie beschreibt Faktoren der Resilienz, Massnahmen und Systeme. Zur vereinfachten Anwendung gibt der Beuth Verlag mit dem vorliegenden Werk einen Praxisband heraus, der in kompakter Form die notwendigen ersten Schritte zum Erstellen und Integrieren eines BCM in ein bestehendes Unternehmen erläutert. Das Buch ist bestens geeignet, um Risikomanagementsysteme in kleinen und mittelständischen Unternehmen neu aufzubauen oder in grösseren Unternehmen die Grundlagen dafür zu schaffen. Das komplett zweisprachig gestaltete Buch legt den Fokus auf die Realisierbarkeit der Umsetzung. Es zeigt effektive und ökonomische Wege zur Implementierung eines BCM und zu dessen Vernetzung mit anderen Managementsystemen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
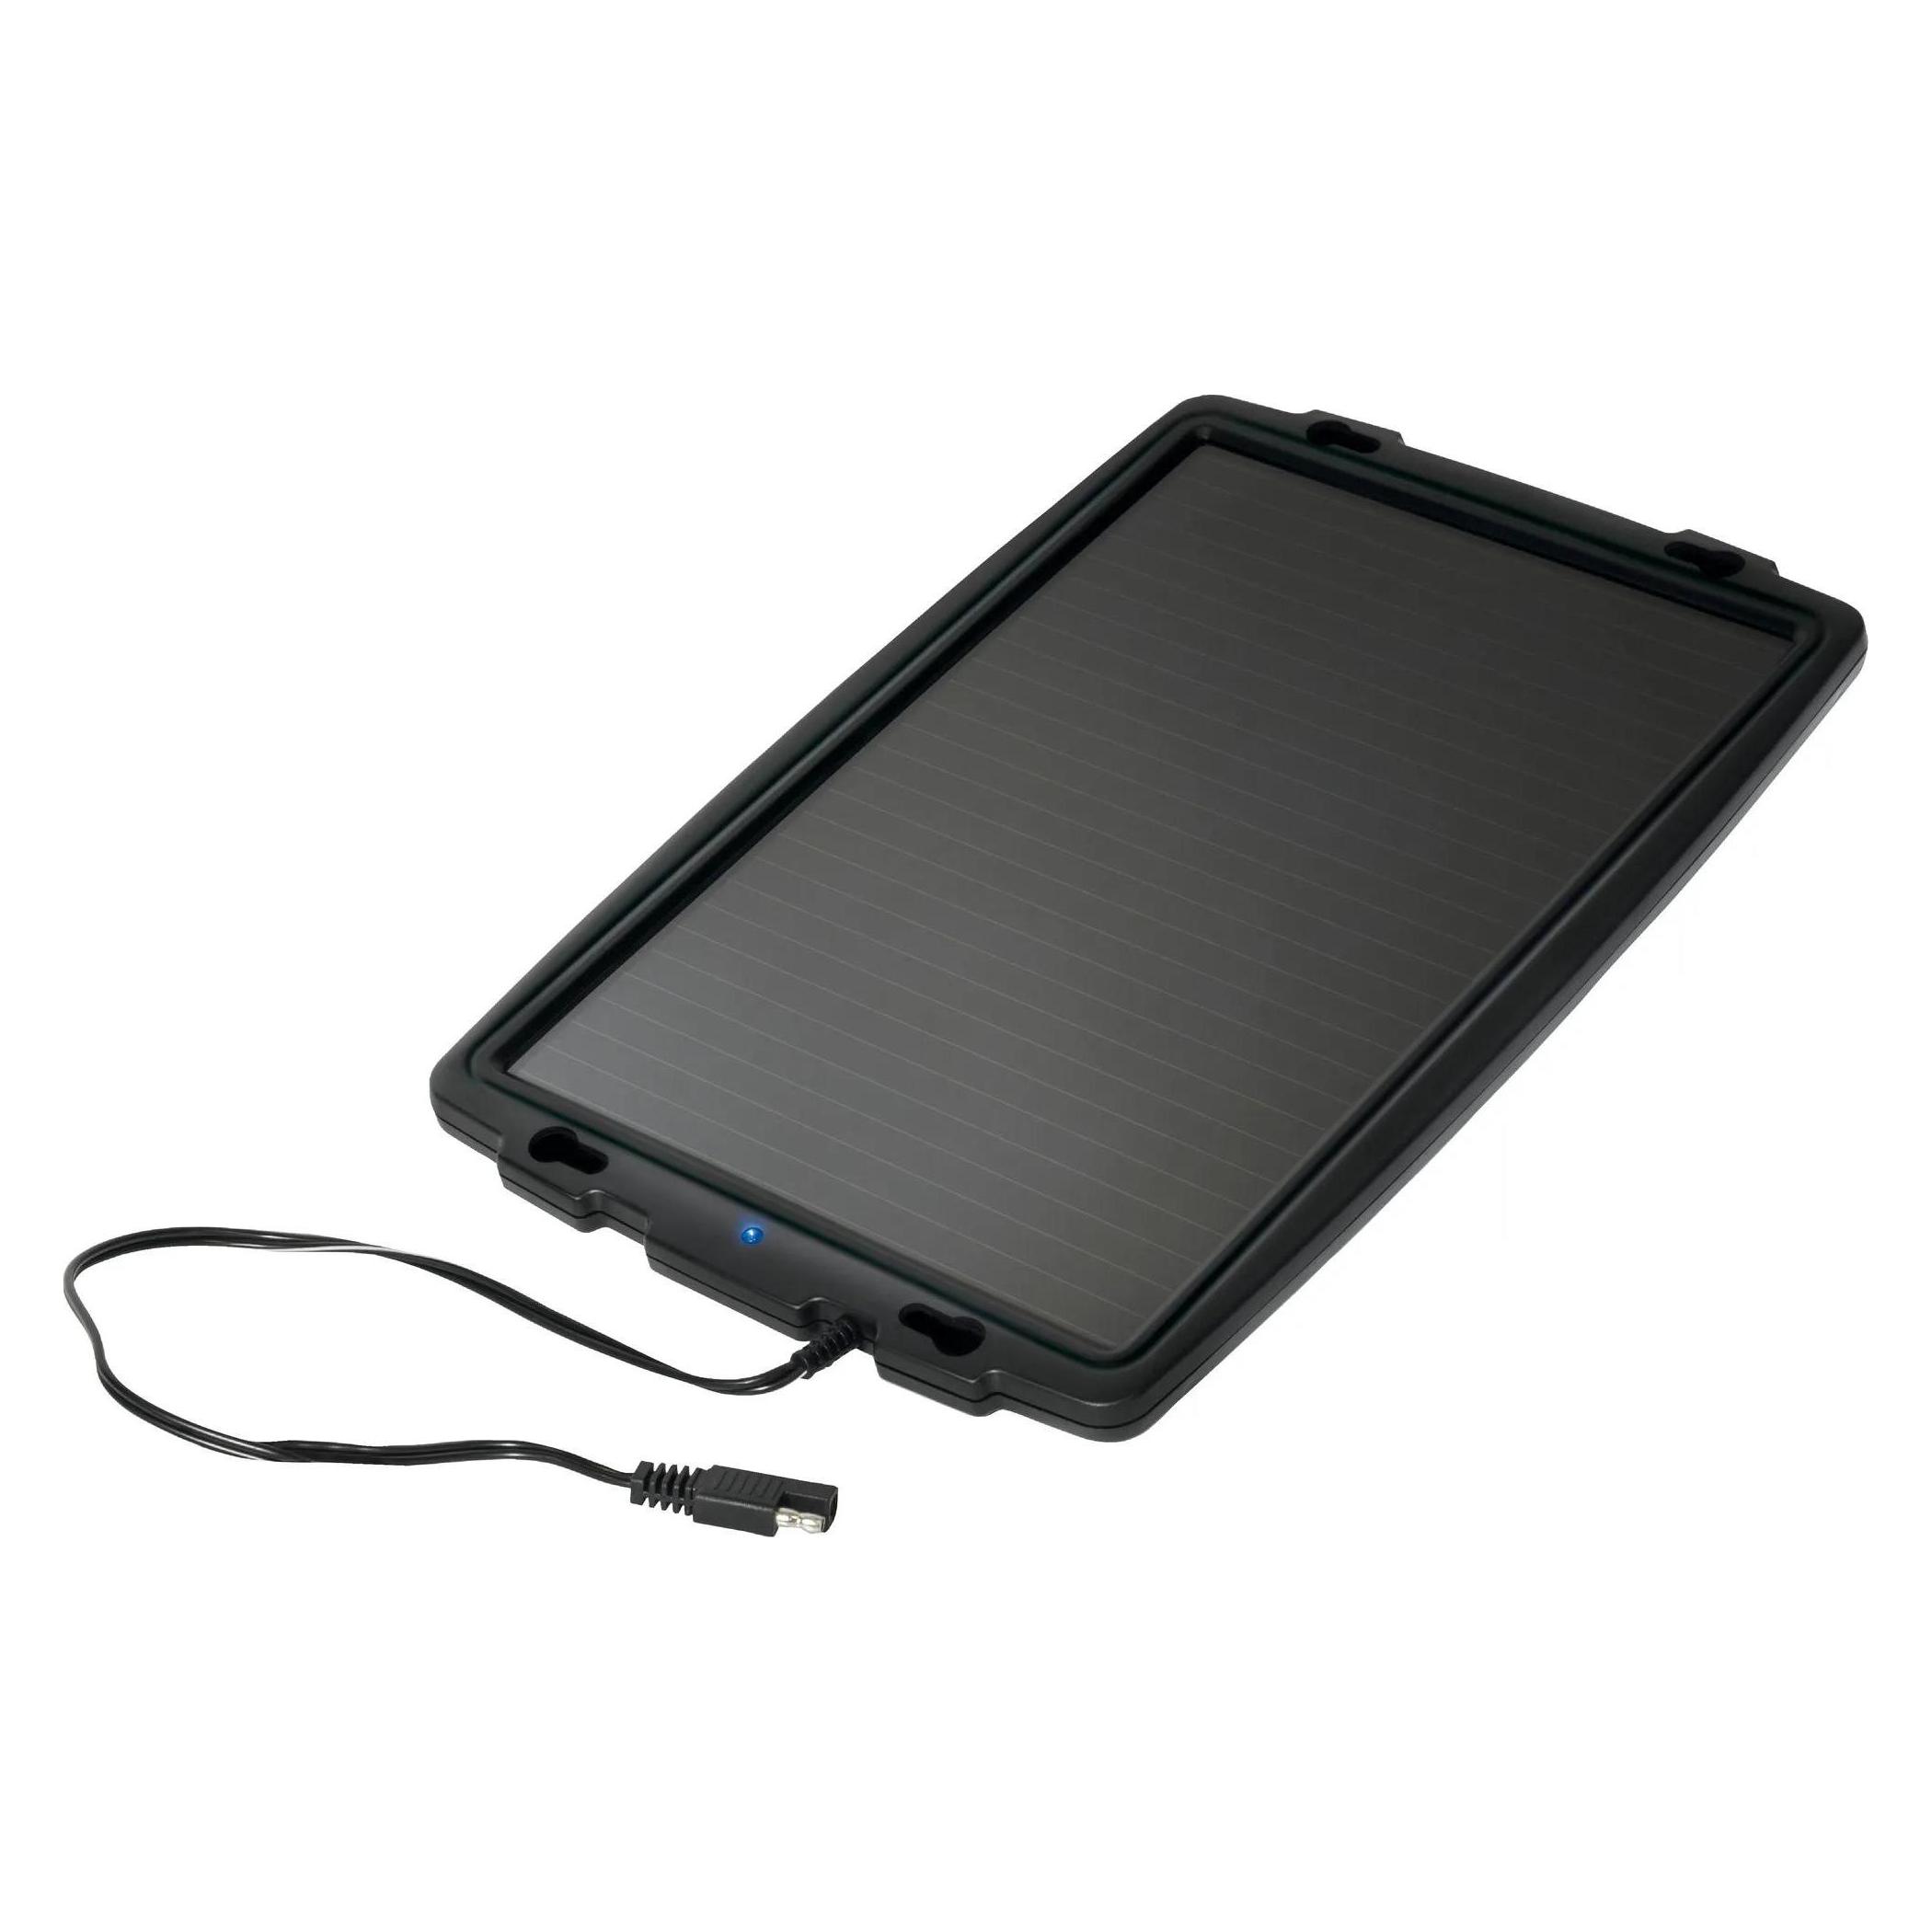
GYS, Autobatterie Ladegerät, Solarlade Kit zur Aufrechterhaltung der Ladung 4,5 Watt (12V)Das GYS Solarlade-Kit zur Aufrechterhaltung der Ladung ist ein speziell entwickeltes Autobatterie Ladegerät, das mithilfe von Solarenergie die Lebensdauer von 12 V-Blei-Säure-Batterien verlängert. Das kompakte Gerät ist ideal für Fahrzeuge, Boote, Wohnwagen, Motorräder und weitere Anwendungen, bei denen eine regelmässige Ladungserhaltung erforderlich ist. Das Solarpaneel fängt auch bei schwachem Licht und bedecktem Himmel ausreichend Sonnenstrahlen ein, um die Batterie zu erhalten. Die Installation erfolgt unkompliziert: Mithilfe der mitgelieferten Saugnäpfe kann das Panel an der Windschutzscheibe oder einer anderen Fahrzeugscheibe befestigt werden. Über die beiliegenden Kabel wird das Gerät direkt an die Batterie oder an den Zigarettenanzünderanschluss angeschlossen, wodurch eine Entladung der Batterie bei längerer Standzeit vermieden wird. Es ist wichtig zu beachten, dass das Gerät nicht für den Dauerbetrieb gedacht ist und vor dem Starten des Motors oder dem Aufladen der Batterie abgeklemmt werden muss. Das Solarlade-Kit bietet eine einfache und effektive Lösung zur Erhaltung der Batterieladung, was besonders bei längeren Standzeiten von Vorteil ist. - Einfache Montage mit Saugnäpfen - Funktioniert auch bei schwachem Licht - Verhindert Batterieentladung bei Standzeiten.48,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **


Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Top-Angebote
Produkte zum Begriff Aufrechterhaltung:
-
E-Call Aufrechterhaltung Mercedes Sprinter / VitoE-Call Funktion Aufrechterhaltung, Artnr.: 1424-27, Zum Anschluss des Original-Mikrofons an das Notrufsystem bei Austausch des OEM-Radios, Hinweis: Quadlock, MQS-Einsatz, Für Fahrzeuge mit Notrufsystem (Ausstattungscodes E1O und EY5), Keine Herstellerfreigabe, Für folgende Fahrzeuge geeignet: Mercedes Sprinter (W907/W910) 2018 >, Mercedes Vito (W447) 2018 >7,82 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
E-Call Aufrechterhaltung MAN/Seat/Skoda/VW 42 Pin QuadlockE-Call Aufrechterhaltung MAN/Seat/Skoda/VW 42 Pin Quadlock, Artnr.: 1424-28, E-Call Funktion Aufrechterhaltung, Für folgende Fahrzeuge geeignet: MAN TGE 2018 - 2021, Seat Alhambra 2018 – 2021, Skoda Fabia III 2018 - 2021, Skoda Kodiak 2018 - 2021, Skoda Octavia III 2018 - 2020, Skoda Superb 2020 - 2021, VW Crafter 2018 – 2021, VW Golf VII 2018 - 2020, VW Golf Sportsvan 2018 – 2020, VW Grand California 2018 - 2021 , VW Polo 2018 - 2021, VW Sharan 2018 - 2021, VW Tiguan 2018 - 2021, VW T6.1 2019 - 2021178,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Aufrechterhaltung
-
Drei Schritte zur Aufrechterhaltung der Betriebsfähigkeit, Fachbücher von Saul Midler, Frank HerdmannDas Auftreten von Fehlern kann man auch bei bester Planung und grösster Sorgfalt nicht völlig ausschliessen. Wie man sich jedoch dafür wappnet und ob es gelingt, das Unternehmen auch beim Eintritt eines Notfalls optimal am Laufen zu halten, kann man steuern und damit die Risiken im Schadensfall minimieren. Der Schlüssel dazu ist ein funktionierendes Business Continuity Management (BCM). Die Aufgaben des BCM sind Prävention und Mechanismen der Wiederherstellung sowie das Gewährleisten der Fortführung des Betriebs im Krisenfall. Strukturiert dargestellt sind die Anforderungen an ein solches Risikomanagement in der Norm DIN EN ISO 22301. Sie beschreibt Faktoren der Resilienz, Massnahmen und Systeme. Zur vereinfachten Anwendung gibt der Beuth Verlag mit dem vorliegenden Werk einen Praxisband heraus, der in kompakter Form die notwendigen ersten Schritte zum Erstellen und Integrieren eines BCM in ein bestehendes Unternehmen erläutert. Das Buch ist bestens geeignet, um Risikomanagementsysteme in kleinen und mittelständischen Unternehmen neu aufzubauen oder in grösseren Unternehmen die Grundlagen dafür zu schaffen. Das komplett zweisprachig gestaltete Buch legt den Fokus auf die Realisierbarkeit der Umsetzung. Es zeigt effektive und ökonomische Wege zur Implementierung eines BCM und zu dessen Vernetzung mit anderen Managementsystemen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GYS, Autobatterie Ladegerät, Solarlade Kit zur Aufrechterhaltung der Ladung 4,5 Watt (12V)Das GYS Solarlade-Kit zur Aufrechterhaltung der Ladung ist ein speziell entwickeltes Autobatterie Ladegerät, das mithilfe von Solarenergie die Lebensdauer von 12 V-Blei-Säure-Batterien verlängert. Das kompakte Gerät ist ideal für Fahrzeuge, Boote, Wohnwagen, Motorräder und weitere Anwendungen, bei denen eine regelmässige Ladungserhaltung erforderlich ist. Das Solarpaneel fängt auch bei schwachem Licht und bedecktem Himmel ausreichend Sonnenstrahlen ein, um die Batterie zu erhalten. Die Installation erfolgt unkompliziert: Mithilfe der mitgelieferten Saugnäpfe kann das Panel an der Windschutzscheibe oder einer anderen Fahrzeugscheibe befestigt werden. Über die beiliegenden Kabel wird das Gerät direkt an die Batterie oder an den Zigarettenanzünderanschluss angeschlossen, wodurch eine Entladung der Batterie bei längerer Standzeit vermieden wird. Es ist wichtig zu beachten, dass das Gerät nicht für den Dauerbetrieb gedacht ist und vor dem Starten des Motors oder dem Aufladen der Batterie abgeklemmt werden muss. Das Solarlade-Kit bietet eine einfache und effektive Lösung zur Erhaltung der Batterieladung, was besonders bei längeren Standzeiten von Vorteil ist. - Einfache Montage mit Saugnäpfen - Funktioniert auch bei schwachem Licht - Verhindert Batterieentladung bei Standzeiten.48,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herdmann, Frank: Drei Schritte zur Aufrechterhaltung der BetriebsfähigkeitDrei Schritte zur Aufrechterhaltung der Betriebsfähigkeit , Ausrichtung an DIN EN ISO 22301 , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20210311, Produktform: Kartoniert, Autoren: Herdmann, Frank~Midler, Saul, Keyword: betriebsfähig; Managementsystem; Organisationsverschulden; Resilienzmanagement; Unternehmensrisiko; Risikomanagement; business continuity management; operability; resilience; organizational fault; risk management, Fachschema: Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVII, Seitenanzahl: 181, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 207, Breite: 147, Höhe: 11, Gewicht: 380, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783410301592, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.